
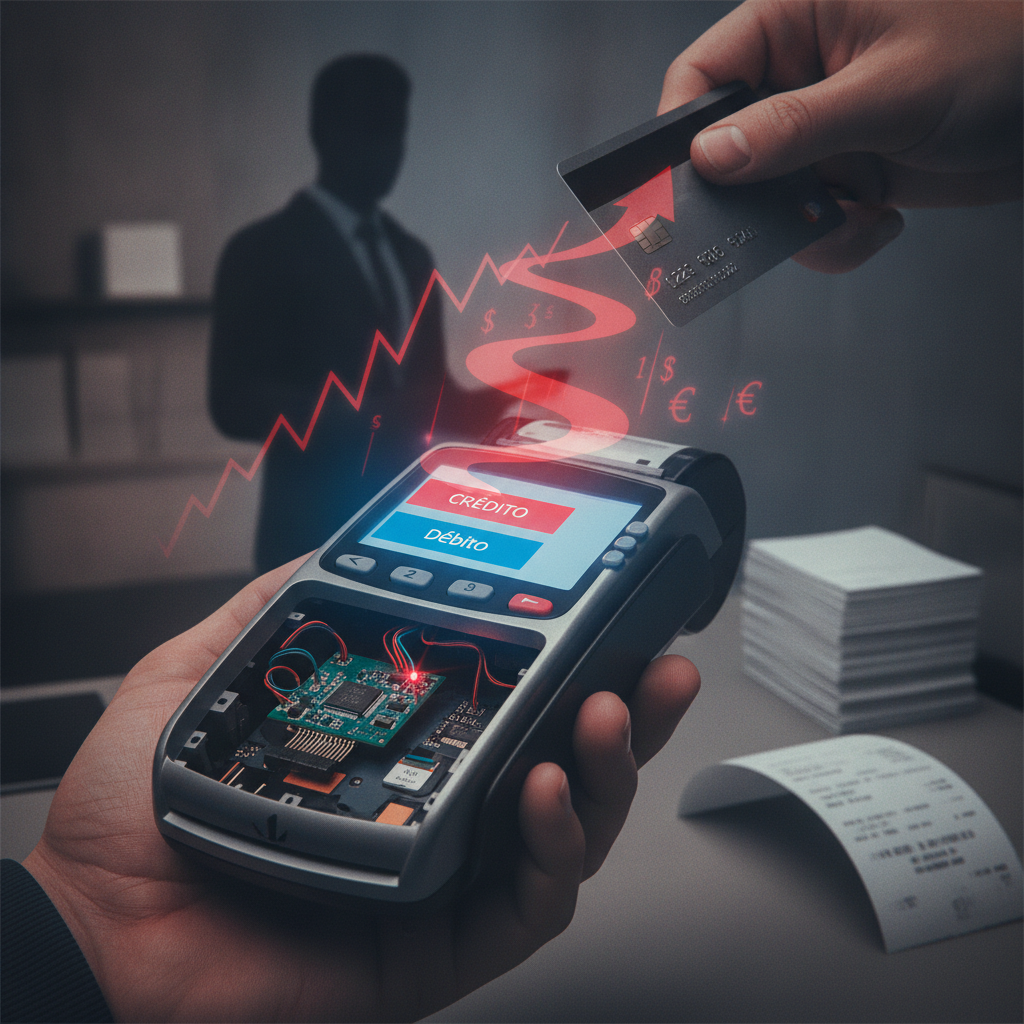
Consumidores de todo o Brasil estão enfrentando uma nova modalidade de fraude silenciosa que tem gerado prejuízos financeiros alarmantes. Batizado por especialistas em segurança bancária como o golpe da função invertida, o esquema manipula a transação no momento do pagamento em terminais POS (as famosas maquininhas), transformando uma simples compra que deveria ser liquidada no débito em uma operação de crédito parcelado com juros abusivos. O resultado é um rombo inesperado na fatura mensal e um longo processo para contestar cobranças indevidas.
O alerta ganhou força após órgãos de defesa do consumidor registrarem um salto no número de reclamações de clientes que utilizam cartões múltiplos (débito e crédito no mesmo plástico). Ao solicitar o pagamento à vista no débito para produtos cotidianos em feiras, táxis ou comércios ambulantes, os compradores confiam no visor do equipamento, mas acabam caindo em armadilhas de adulteração técnica ou má-fé dos operadores.
Como opera o golpe da função invertida na prática
A dinâmica da fraude se apoia na distração da vítima e na semelhança física das operações. Em geral, o criminoso digita o valor correto da compra, mas seleciona manualmente a opção “crédito” em vez de “débito”. Em versões mais sofisticadas da fraude, maquininhas adulteradas com softwares maliciosos mostram na tela que a operação é no débito, mas transmitem para a operadora uma transação de crédito parcelado com juros do lojista ou rotativo do emissor.
Para mascarar o golpe no ato da compra, os fraudadores costumam adotar estratégias como:
- Ocultar o visor: Colocam adesivos, películas escuras ou quebram propositalmente o visor da maquininha para que o cliente não consiga confirmar a modalidade antes de inserir a senha.
- Alegação de erro: Dizem que a primeira tentativa “não passou” e repetem a operação, jogando a compra original para o crédito e passando uma segunda no débito.
- Divisão em parcelas longas: Parcelam valores médios em 10 ou 12 vezes com juros da administradora, fazendo com que a cobrança pareça imperceptível nos primeiros dias, mas acumule encargos astronômicos com o tempo.
O impacto financeiro nas faturas
A surpresa desagradável costuma vir semanas depois, com o fechamento da fatura. Aquele pagamento simples de R$ 50 ou R$ 100 pode se transformar em um débito quadruplicado devido ao acúmulo de juros do crédito rotativo e tarifas de parcelamento. Mesmo em bancos modernos que oferecem cartão de crédito sem anuidade ou benefícios como cashback em fatura e acúmulo em programa de milhas e pontos, os juros decorrentes de transações fraudulentas não reconhecidas corroem qualquer vantagem financeira se não forem rapidamente identificados e contestados.
Vulnerabilidade dos cartões múltiplos e recursos de proteção
A grande porta de entrada para essa fraude reside no uso dos cartões híbridos. Ter crédito e débito reunidos em um único chip é prático, mas confere ao terminal de pagamento o poder de selecionar qual rota financeira utilizar. Por essa razão, a gestão digital da conta se tornou indispensável para barrar os fraudadores antes que o dano se consolide.
Hoje, os principais aplicativos de bancos digitais e tradicionais disponibilizam ferramentas preventivas essenciais. Uma das mais eficientes é a função de bloqueio e desbloqueio por aplicativo: o cliente pode manter a função de crédito completamente desativada para compras presenciais do dia a dia, ativando-a apenas quando realmente decidir parcelar uma aquisição de alto valor.
Outra camada vital de defesa é o ajuste de limites personalizados. Manter um teto baixo para compras presenciais impede que valores inflacionados passem pela maquininha sem aviso. Além disso, a ativação imediata de notificações push permite checar a transação no mesmo segundo no celular, possibilitando a confrontação imediata com o vendedor antes de deixar o estabelecimento.
Dicas práticas para evitar cair no golpe na rua
Para se blindar contra o golpe da função invertida, algumas precauções simples devem ser adotadas em qualquer transação presencial:
- Exija o comprovante impresso: A filipeta em papel é o documento que comprova qual modalidade foi acionada. Se a via indicar “crédito à vista” ou “crédito parcelado” em vez de débito, exija o cancelamento imediato no terminal.
- Nunca passe o cartão em telas apagadas: Se a tela da maquininha estiver danificada, opte pelo pagamento em dinheiro vivo ou via Pix em seu próprio smartphone.
- Acompanhe o histórico no app: Verifique com frequência o histórico detalhado de gastos por categoria no aplicativo da sua instituição para identificar cobranças fora da rotina.
- Prefira cartões virtuais temporários para compras online: Embora o golpe da inversão ocorra no mundo físico, a disciplina digital de isolar dados e usar cartões dinâmicos minimiza a exposição geral do seu perfil financeiro contra clonagens posteriores.
O que fazer se você foi vítima da fraude
Caso perceba que foi lesado, o primeiro passo é abrir imediatamente um chamado junto ao emissor do cartão por meio do atendimento preferencial via chat ou canais de ouvidoria, solicitando o estorno da cobrança por fraude no ponto de venda. É fundamental registrar um Boletim de Ocorrência (BO) detalhando data, hora, local e os dados que constam no comprovante.
De acordo com o Código de Defesa do Consumidor, as instituições financeiras e credenciadoras de cartões respondem objetivamente por falhas de segurança em suas operações e sistemas. Portanto, caso o cancelamento seja recusado pelo banco, o consumidor deve formalizar uma queixa junto ao Procon ou na plataforma Consumidor.gov.br para garantir a suspensão dos juros e a restituição dos valores indevidos.
Conclusão
O golpe da função invertida expõe a vulnerabilidade contínua dos meios de pagamento analógicos e presenciais frente à engenhosidade dos fraudadores. Ao manipular a escolha entre crédito e débito, criminosos conseguem aplicar cobranças pesadas sem levantar suspeitas imediatas, deixando para o consumidor o ônus de lidar com faturas infladas e taxas desproporcionais de financiamento.
Para navegar com segurança nesse cenário, a atenção redobrada no momento de encostar ou inserir o cartão deve ser combinada com o uso estratégico das tecnologias bancárias. Manter travas digitais ativas, ajustar limites de gastos conforme o cotidiano e auditar semanalmente o extrato são atitudes indispensáveis para neutralizar armadilhas, garantindo que o seu dinheiro permaneça protegido contra a ação de estelionatários.