
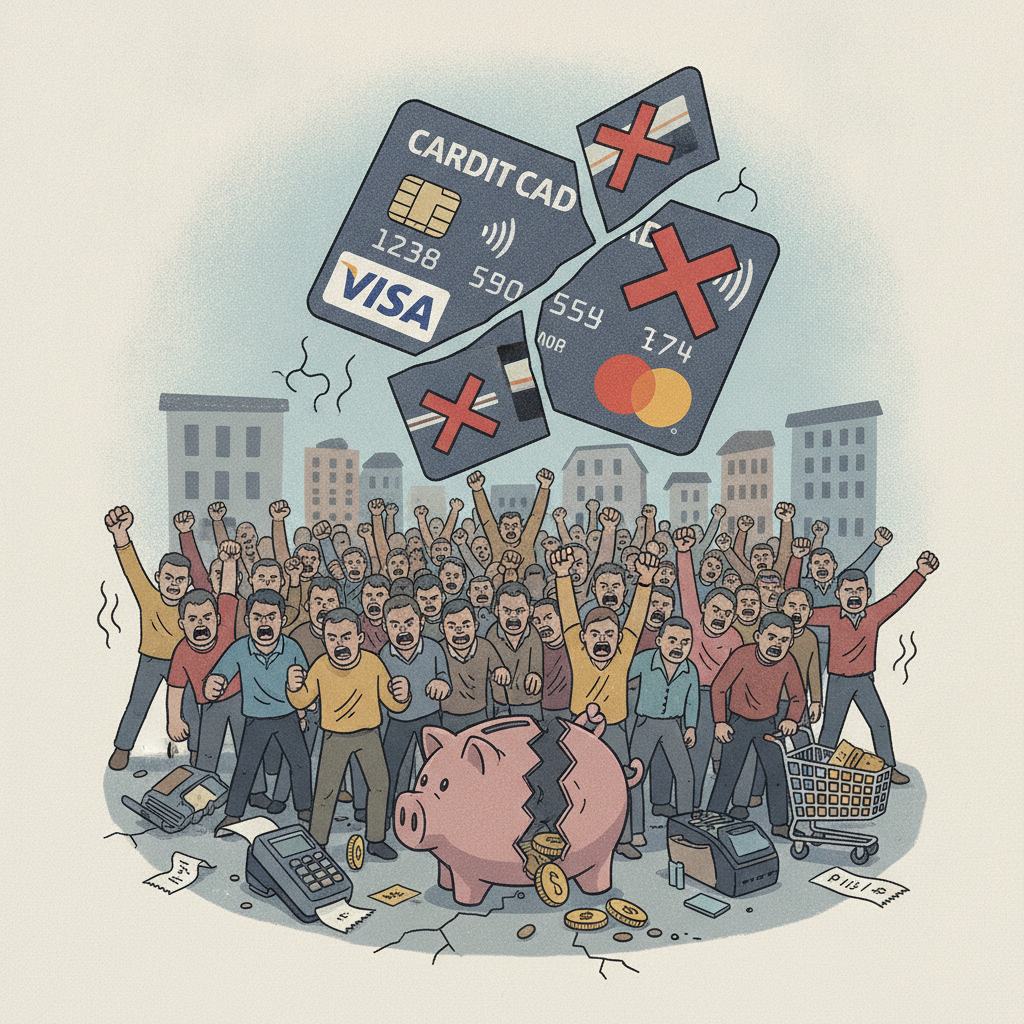
Uma das ferramentas mais celebradas e lucrativas para os consumidores que utilizam cartões de crédito sofreu um revés definitivo. As principais bandeiras atuantes no mercado financeiro nacional encerraram ou restringiram drasticamente o tradicional seguro de proteção de preço. A medida pegou milhares de correntistas de surpresa e desencadeou uma onda histórica de reclamações em fóruns especializados, órgãos de defesa do consumidor e redes sociais, reconfigurando a relação de custo-benefício dos plásticos intermediários e premium no país.
O fim de uma era: o que era o seguro de proteção de preço?
Durante anos, o seguro de proteção de preço figurou como o principal atrativo de categorias populares, como as variantes Gold e Platinum. A mecânica do benefício era simples, transparente e extremamente vantajosa: caso o cliente realizasse a compra de um produto elegível pago integralmente com o cartão e, dentro de um prazo específico (geralmente 30 dias), encontrasse o mesmo item anunciado por um valor menor em outra loja, a bandeira cobria a diferença diretamente em depósito bancário ou crédito na fatura.
Para o consumidor estratégico, o mecanismo representava uma rede de segurança poderosa, especialmente em datas de forte apelo promocional como Black Friday, Natal e Dia do Consumidor. Não eram raros os relatos de usuários que economizavam quantias substanciais ao monitorar oscilações de preços pós-compra, compensando até mesmo eventuais anuidades dos cartões.
Por que as bandeiras decidiram cancelar o benefício?
A decisão de descontinuar o reembolso garantido não foi isolada, mas sim o ápice de um movimento gradual de enxugamento de custos operacionais das emissoras e bandeiras. Segundo analistas do setor de meios de pagamento, a proliferação de aplicativos e bots rastreadores de preços automatizou o processo de contestação, multiplicando de forma exponencial o volume de sinistros abertos contra as seguradoras parceiras das bandeiras.
Aliado a isso, o aumento de fraudes envolvendo anúncios falsos em plataformas de marketplace tornou a análise de sinistros cara e lenta. Em vez de investir no aprimoramento da triagem e da tecnologia de verificação, as operadoras optaram pelo caminho mais drástico: extinguir sumariamente a cobertura ou torná-la tão burocrática e cheia de exceções que o uso se tornou inviável para a grande massa de consumidores.
A revolta histórica dos clientes e a desvalorização dos plásticos
O encerramento do serviço provocou uma reação furiosa de clientes fiéis. Muitos apontam que a proteção de preço era a única razão para manter cartões com cobrança de anuidade ou manter contas abertas em determinadas instituições financeiras. Plataformas como o Reclame Aqui e comunidades de milhas e cartões registraram recordes de insatisfação, com acusações de propaganda enganosa contra bancos que continuaram promovendo o benefício em materiais promocionais desatualizados.
Com o fim dessa salvaguarda, cartões clássicos da categoria Gold perderam quase toda a sua atratividade intrínseca, transformando-se apenas em instrumentos de pagamento convencionais e forçando os correntistas a reavaliar suas carteiras.
Para onde vai o mercado? Os novos diferenciais em disputa

Com a perda irreversível do reembolso de preços, a concorrência entre as instituições emissoras passou a gravitar em torno de outros pilares de valor percebido. Hoje, a atenção do cliente informado se voltou para ecossistemas mais robustos e integrados, tais como:
- Cashback direto na fatura: O retorno palpável de uma porcentagem sobre o total gasto ganhou enorme peso frente a seguros complexos.
- Programas consolidados de pontos e milhas: Acúmulo transparente e parcerias com companhias aéreas sem regras ocultas.
- Acesso facilitado a salas VIP: Benefício que antes era restrito ao topo da pirâmide (Black/Infinite) e que agora é disputado em cartões intermediários.
- Recursos tecnológicos nativos: Facilidades no aplicativo, como bloqueio e desbloqueio instantâneo, cartões virtuais temporários dinâmicos para compras online e limites personalizados para cada dependente.
- Serviços agregados de mobilidade: Inclusão de tags de pedágio e estacionamento sem mensalidade atreladas ao plástico.
Os bancos digitais e fintechs têm aproveitado essa frustração com as bandeiras tradicionais para atrair correntistas, oferecendo cartões sem anuidade e controle orçamentário detalhado por categoria de gastos em substituição às antigas promessas de coberturas securitárias.
Conclusão
O encerramento do seguro de proteção de preço marca uma virada definitiva no mercado de meios de pagamento no Brasil. O movimento revela que as bandeiras não estão mais dispostas a sustentar custos de benefícios operacionais diretos diante da evolução tecnológica das compras online. Para os consumidores, a lição imediata é clara: benefícios estáticos não são perpétuos, e manter a fidelidade a um cartão apenas por histórico deixou de fazer sentido financeiro.
Diante desse novo cenário, cabe ao usuário auditar criticamente os produtos financeiros que utiliza. Se o seu cartão atual cobra anuidade e dependia da proteção de preço para se justificar, é hora de exigir isenção ou migrar para opções que entreguem vantagens tangíveis no dia a dia, como seguros de viagem realmente funcionais, cashback real ou isenção definitiva de tarifas. A revolta dos clientes é legítima, mas a resposta mais eficiente é o voto com a própria fatura.