
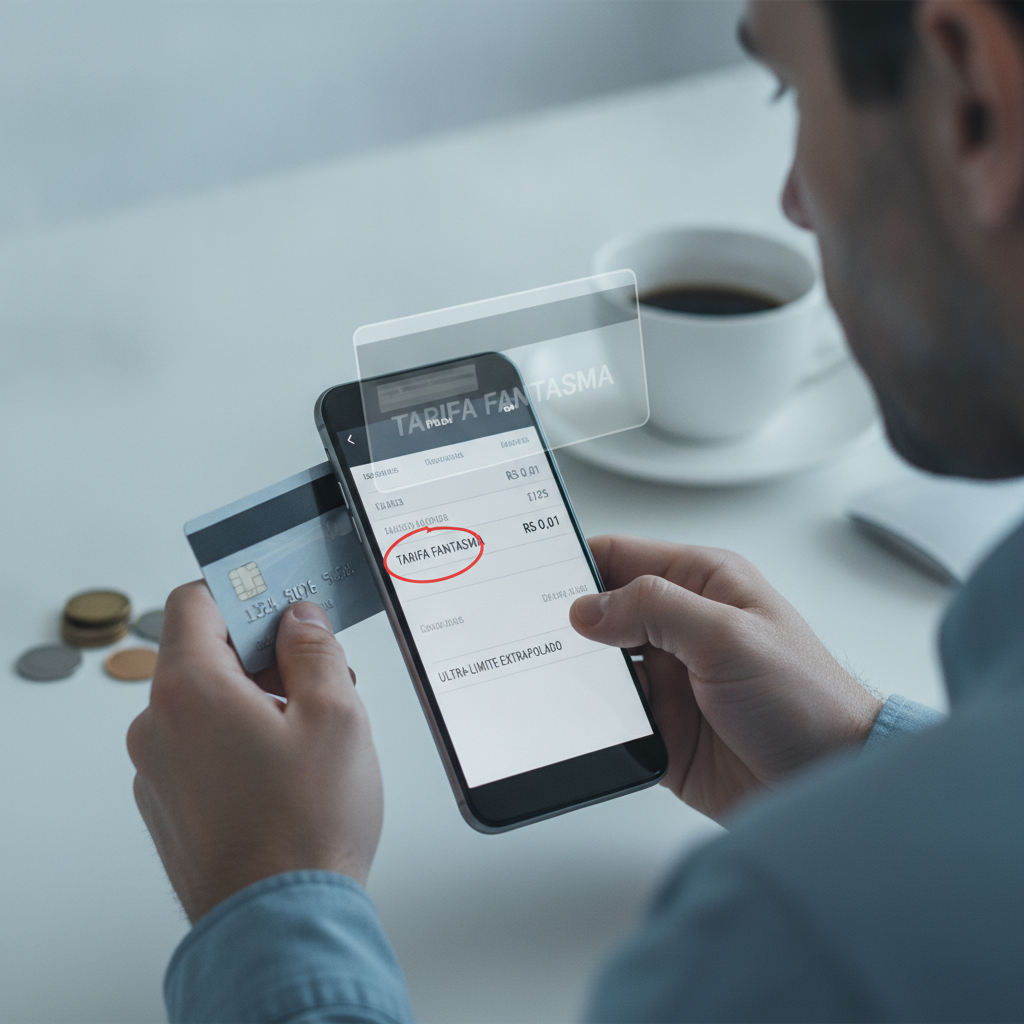
Uma cobrança discreta, mas de valor desproporcional, voltou a tirar o sono de milhares de consumidores brasileiros nas últimas semanas. Usuários de diferentes instituições financeiras relatam surpresa e indignação ao abrirem suas faturas e encontrarem uma tarifa que varia entre R$ 15 e R$ 45 decorrente de transações que ultrapassaram o limite de crédito por meros centavos. A chamada “tarifa fantasma” nada mais é do que a taxa de Avaliação Emergencial de Crédito, serviço que muitos acreditavam ter sido extinto com a popularização dos cartões digitais e das contas sem anuidade.
O problema ocorre com frequência em pequenas despesas do dia a dia: o pagamento de uma corrida de aplicativo, a renovação de uma assinatura de streaming ou uma compra de padaria que passa alguns centavos além da margem disponível. Em vez de a compra ser simplesmente recusada por falta de saldo, o sistema do banco autoriza a operação e, em contrapartida, dispara a cobrança do encargo na fatura seguinte, gerando a sensação de “armadilha financeira” entre os clientes.
O que é a temida Avaliação Emergencial de Crédito?
A Avaliação Emergencial de Crédito, também conhecida no jargão bancário como overlimit, é um mecanismo pelo qual a emissora do cartão faz uma análise momentânea do perfil do correntista para autorizar uma despesa que excede o limite contratado. Se o banco considera o risco aceitável, a transação é concluída.
Contudo, a contrapartida é o custo fixo do serviço. Seja para cobrir uma diferença de R$ 0,30 ou de R$ 300, o valor cobrado pela taxa é exatamente o mesmo. É essa disparidade que vem gerando revolta nas redes sociais e em plataformas de defesa do consumidor, como o Reclame Aqui. Para quem contratou um cartão buscando benefícios modernos — como cashback na fatura, isenção de anuidade e pontuação em programas de milhas —, deparar-se com um débito inesperado dessa magnitude soa como um retrocesso nas práticas bancárias.
O que diz a lei e o Banco Central sobre a tarifa
Do ponto de vista regulatório, a cobrança não é ilegal, mas obedece a regras bastante rígidas que muitas vezes são ignoradas ou camufladas durante a contratação do serviço. Segundo a Resolução nº 3.919 do Conselho Monetário Nacional (CMN) e as normas do Banco Central (Bacen):
- Limite de cobrança: A tarifa só pode ser cobrada uma única vez a cada ciclo de fatura, independentemente de quantas compras ultrapassarem o limite no mesmo mês.
- Opção de cancelamento: O consumidor tem o direito explícito de recusar ou desativar o serviço a qualquer momento. Caso desative, qualquer compra que exceda o limite será automaticamente negada, sem qualquer custo adicional.
- Consentimento prévio: O cliente precisa ter concordado previamente com a adesão ao serviço, o que frequentemente ocorre em “letras miúdas” no aceite digital dos termos de uso.
Órgãos de proteção ao consumidor alertam que a ativação automática desse serviço sem a ciência clara do usuário pode ser considerada prática abusiva, passível de contestação e devolução do valor cobrado em dobro, conforme estabelece o Código de Defesa do Consumidor (CDC).
Como evitar a taxa e manter o controle total do cartão
Hoje, os ecossistemas digitais dos cartões oferecem diversas ferramentas tecnológicas que ajudam o usuário a evitar surpresas desagradáveis no fim do mês. Aplicar boas práticas de gestão financeira no próprio aplicativo da instituição é o caminho mais eficiente para blindar o orçamento.
1. Desative a função no aplicativo
Acesse as configurações do seu cartão no aplicativo do banco e procure pela seção de limites ou tarifas. Em grande parte dos bancos, há uma opção intitulada “Avaliação Emergencial de Crédito” ou “Permitir compras acima do limite”. Basta desmarcar essa chave. Caso a opção não esteja visível, solicite o cancelamento imediato por meio do atendimento preferencial via chat.
2. Monitore gastos por categoria e limites personalizados
A maioria das plataformas atuais permite configurar limites diários ou segmentados e acompanhar o histórico detalhado de gastos por categoria em tempo real. Manter notificações ativas a cada compra realizada é essencial para saber exatamente quanto resta do limite antes de aproximar o cartão da maquininha.
3. Cuidado com assinaturas e cartões virtuais
Cobranças automáticas de serviços recorrentes (como tags de pedágio e estacionamento, serviços de entrega e streamings) são as principais responsáveis por estourar o limite por frações mínimas. Uma estratégia recomendada é criar cartões virtuais temporários com tetos de gastos pré-definidos para essas finalidades, garantindo que débitos imprevistos não acionem tarifas automáticas.
Conclusão
O ressurgimento das reclamações sobre a taxa de avaliação emergencial acende um alerta importante para os usuários de cartões de crédito. Em um mercado altamente competitivo, onde recursos avançados como salas VIP em aeroportos, cartões múltiplos e seguros de viagem são usados para atrair clientes, pequenos custos ocultos ainda encontram brechas para comprometer a transparência da relação entre bancos e consumidores.
Para não cair nessa armadilha, a recomendação primordial é checar detalhadamente a fatura mensal e desativar qualquer modalidade de limite emergencial caso você prefira que transações excedentes sejam recusadas. Caso identifique a cobrança sem prévia autorização, entre em contato imediatamente com o suporte da instituição e exija o estorno, recorrendo ao Procon ou ao Banco Central se a demanda não for atendida amigavelmente.