
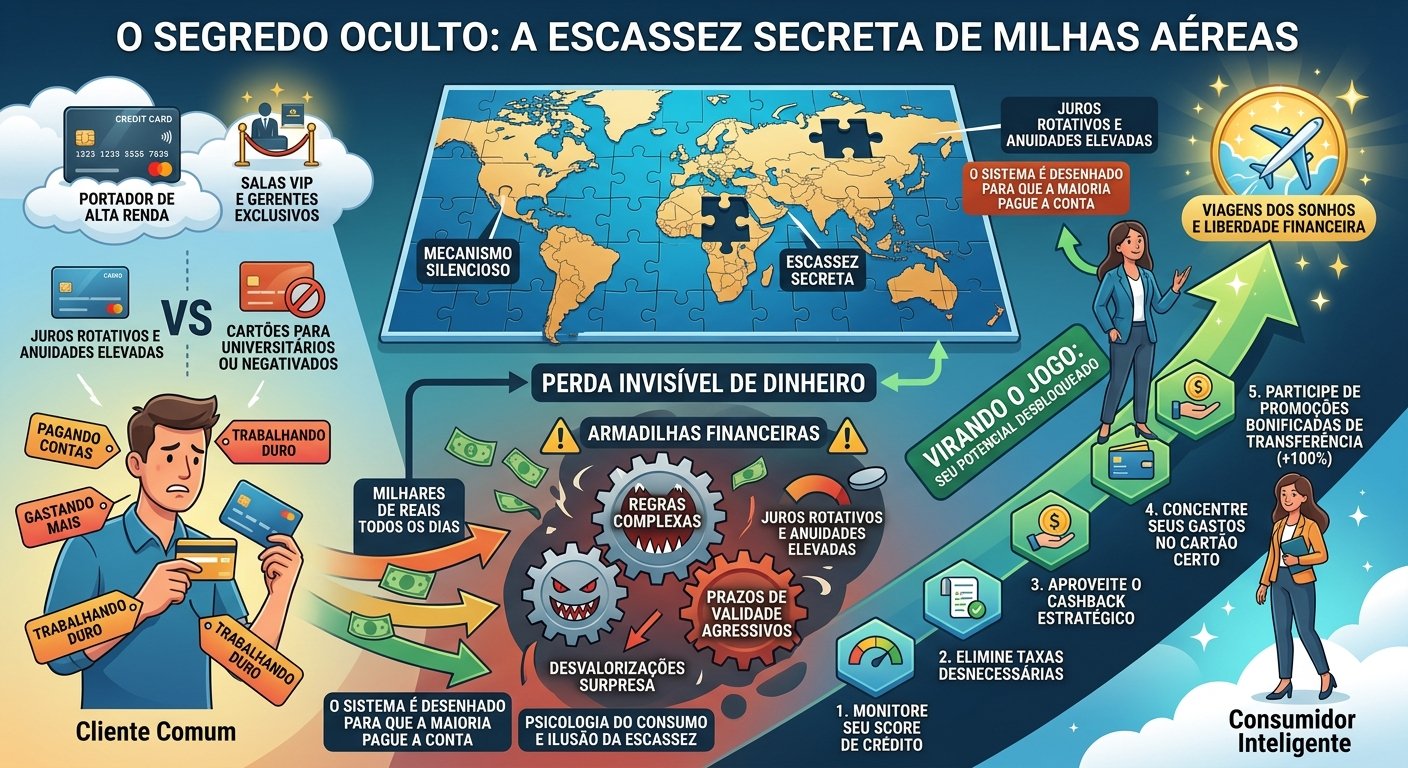
Você já teve a incômoda sensação de que trabalha duro, paga todas as suas contas rigorosamente em dia, concentra todas as compras no cartão de crédito, mas, no final do mês, parece estar vendo o seu dinheiro vazar por um ralo invisível?
Se você sente que os benefícios do seu cartão não cobrem o custo de vida, que o seu saldo de pontos é uma piada e que aquela viagem dos sonhos para o exterior continua infinitamente distante, saiba: você não está maluco. Existe uma engrenagem matemática e psicológica operando silenciosamente nos bastidores do sistema bancário — o mercado de escassez secreta de milhas aéreas.
Muitos consumidores enxergam o acúmulo de pontos como um “brinde” ou um “mimo” concedido pela generosidade dos bancos. Na realidade, contudo, os grandes emissores de cartão e os programas de fidelidade utilizam técnicas avançadas da economia comportamental para limitar o seu potencial de ganho, fazendo com que você financie os benefícios dos clientes de altíssima renda enquanto fica com as sobras.
Neste guia definitivo e completo, você vai entender como essa armadilha é montada, aprender a calcular o valor real do seu patrimônio em pontos e descobrir um plano de ação definitivo para parar de perder dinheiro e começar a viajar (ou colocar dinheiro no bolso) todos os anos.
A Economia da Escassez Artificial: Como os Bancos Criam o “Breakage”
Para entender como você perde dinheiro diariamente, é preciso dominar um conceito técnico utilizado pelas diretivas financeiras de companhias aéreas e bancos: o Breakage (a taxa de expiração ou não resgate de pontos).
O modelo de negócios dos programas de fidelidade não foi desenhado para que todo mundo resgate passagens aéreas caríssimas. Pelo contrário: ele é estruturado para que uma fatia gigantesca das milhas geradas simplesmente desapareça antes de ser utilizada.
    CICLO VICIOSO DO "BREAKAGE" (PERDA DE PATRIMÔNIO INVISÍVEL)

   ┌─────────────────────────────────────────────────────────┐
   │ 1. Você gasta no Cartão de Crédito (Pagando taxas/juros)│
   └────────────────────────────┬────────────────────────────┘
                                │
                                ▼
   ┌─────────────────────────────────────────────────────────┐
   │ 2. O Banco gera Pontos fracionados (Paridade em Dólar)  │
   └────────────────────────────┬────────────────────────────┘
                                │
                                ▼
   ┌─────────────────────────────────────────────────────────┐
   │ 3. Regras de Expiracao Curta + Tabela Flutuante de Milhas│
   └────────────────────────────┬────────────────────────────┘
                                │
                                ▼
   ┌─────────────────────────────────────────────────────────┐
   │ 4. O Consumidor esquece ou troca por um produto barato  │
   └────────────────────────────┬────────────────────────────┘
                                │
                                ▼
   ┌─────────────────────────────────────────────────────────┐
   │ 5. LUCRO PURO PARA O BANCO (Fundo de Pontos Expirados)  │
   └─────────────────────────────────────────────────────────┘
Os Três Mecanismos da Escassez Proposital
-
A Pegadinha da Conversão em Dólar: A maioria dos cartões intermediários pontua com base no Dólar americano (ex: 1,5 ponto por dólar gasto). Quando o câmbio está elevado, o seu poder de acúmulo em Reais despenca. Uma compra de R$ 100,00 pode render pífios 25 a 30 pontos.
-
Prazos de Validade Agressivos: Pontos que expiram em 12 ou 24 meses forçam o cliente casual a ver o seu saldo evaporar antes de atingir a quantidade mínima necessária para emitir uma passagem.
-
Inflação das Tabelas (Desvalorização Unilateral): Sem aviso prévio, um trecho aéreo que custava 20.000 milhas passa a custar 50.000 milhas. O seu poder de compra dentro do programa de fidelidade é corroído por uma inflação criada pela própria empresa.
O resultado? Bilhões de reais em pontos expiram todos os anos no Brasil. Esse valor não utilizado retorna diretamente para o balanço financeiro dos bancos como lucro operacional líquido.
A Anatomia da Segmentação: Você Está Pagando a Conta da Sala VIP dos Outros
O sistema financeiro opera sob uma regra tácita de subsídio cruzado. O cliente comum — que utiliza cartões básicos, paga tarifas de conta, cai eventualmente no rotativo ou paga anuidade sem benefício — financia as regalias da classe High Net Worth (alta renda).
Enquanto o portador de um cartão ultra-premium ganha de 3 a 5 pontos por dólar gasto, acesso ilimitado a salas VIP com buffet gratuito, seguros de saúde de viagem internacional e consultoria de concierge, o cliente da ponta oposta recebe um serviço limitado e pontuação insignificante.
Tabela Comparativa: Perfis de Cartões e o Retorno Real ao Consumidor
| Categoria do Cartão | Regra de Pontuação Média | Validade dos Pontos | Acesso a Salas VIP | Retorno Estimado por R$ 5.000 Gastos/Mês |
| Básico / Universitário | 0,8 a 1,0 ponto por US$ | 12 meses | Nenhum | ~R$ 15,00 a R$ 25,00/ano (Perto de zero) |
| Intermediário (Gold/Platinum) | 1,5 a 2,2 pontos por US$ | 24 meses | Raro (Pago) | ~R$ 200,00 a R$ 400,00/ano |
| Alta Renda (Black/Infinite/Nanquim) | 2,5 a 4,0 pontos por US$ | Nunca Expiram | Ilimitado / Gratuito | R$ 1.500,00 a R$ 3.500,00/ano |
| Cartão Cashback Fixo (1,5%) | Retorno em R$ na fatura | Não expira | Raro | R$ 900,00/ano (Garantido em dinheiro) |
A grande contradição é que, muitas vezes, o cliente com cartão Gold paga taxas e juros proporcionais muito mais pesados em relação ao seu orçamento do que o cliente Black. Se você não tem uma estratégia clara, o sistema está usando o seu dinheiro para pagar o champanhe de quem está no lounge do aeroporto.
As 5 Maiores Armadilhas Financeiras que Roubam Suas Milhas
Para virar o jogo, é necessário primeiro identificar onde o seu dinheiro está vazando. Abaixo estão as cinco armadilhas mais comuns arquitetadas pelos programas de fidelidade e bancos:
                  ┌─────────────────────────────────────────┐
                  │   As 5 Armadilhas do Sistema de Milhas  │
                  └────────────────────┬────────────────────┘
                                       │
      ┌────────────────┬───────────────┼───────────────┬────────────────┐
      ▼                ▼               ▼               ▼                ▼
┌───────────┐    ┌───────────┐   ┌───────────┐   ┌───────────┐    ┌───────────┐
│ Armadilha │    │ Armadilha │   │ Armadilha │   │ Armadilha │    │ Armadilha │
│     1     │    │     2     │   │     3     │   │     4     │    │     5     │
│  Trocar   │    │Transferir │   │   Deixar  │   │ Comprar   │    │ Pagar     │
│ Pontos por│    │  sem      │   │   Pontos  │   │ por       │    │ Anuidade  │
│ Produtos  │    │  Bônus    │   │  Expirar  │   │ Impulso   │    │ Inútil    │
└───────────┘    └───────────┘   └───────────┘   └───────────┘    └───────────┘
Armadilha 1: Trocar Pontos por Eletrodomésticos e Utilidades
Esta é a maior mina de ouro dos programas de pontos. O cliente junta 40.000 pontos com muito esforço durante dois anos e os troca por uma batedeira ou uma fritadeira elétrica no catálogo do programa.
-
O Erro Matemático: 40.000 pontos em uma promoção de transferência bonificada podem se transformar em 80.000 milhas aéreas. 80.000 milhas podem emitir uma passagem de ida e volta para os Estados Unidos ou Europa, ou serem vendidas/utilizadas gerando um valor de R$ 1.400 a R$ 1.800. A fritadeira que você “ganhou” custa R$ 300 no varejo. Você acabou de queimar R$ 1.200 de valor real!
Armadilha 2: Transferir Pontos Fora de Promoções Bonificadas
Transferir seus pontos do banco (Livelo, Esfera, Itaú) para a companhia aérea (Smiles, LATAM Pass, Azul Fidelidade) em um dia comum é um desperdício financeiro imenso.
O mercado de milhas funciona à base de promoções de transferência bonificada que ocorrem com frequência durante o ano, oferecendo bônus de 50%, 80% e até 100%. Se você transfere 50.000 pontos no dia errado, você recebe 50.000 milhas. Se transfere no dia certo, recebe 100.000 milhas.
Armadilha 3: A Ignorância do CPM (Custo Por Milheiro)
A maioria das pessoas não sabe quanto vale o seu patrimônio porque não calcula o CPM (Custo Por Milheiro). Milhas aéreas são negociadas em lotes de 1.000 unidades.
-
Como regra geral do mercado brasileiro, 1.000 milhas valem em média entre R$ 14,00 e R$ 22,00 (dependendo do programa e do momento do mercado).
-
Se você tem 100.000 milhas paradas na sua conta, você tem entre R$ 1.400,00 e R$ 2.200,00 em dinheiro líquido parado. Deixar esse saldo expirar equivale a pegar notas de cem reais e atear fogo.
Armadilha 4: Gastar Mais Apenas para Acumular Pontos
O gatilho psicológico do acúmulo faz com que pessoas façam compras desnecessárias no cartão sob o argumento de que “pelo menos estou ganhando pontos”.
Lembre-se da regra de ouro: Nenhum benefício de milhas justifica um gasto desnecessário. Se você gasta R$ 1.000,00 em uma roupa que não precisava para gerar R$ 30,00 em milhas, você não economizou: você perdeu R$ 970,00.
Armadilha 5: Cartões para Negativados e Universitários com Taxas Abusivas
Quem está reconstruindo o crédito ou começando a vida financeira costuma ser alvo de cartões com taxas de manutenção disfarçadas, limite baixo e zero programa de recompensas. O foco dessas pessoas deveria ser a limpeza do nome, elevação do Score e controle orçamentário em vez de aceitar linhas de crédito custosas que não oferecem nenhum retorno em contrapartida.
A Matemática do CPM: Como Avaliar se uma Emissão Vale a Pena
Para parar de ser enganado, você precisa transformar o seu cérebro em uma calculadora de CPM. A fórmula é extremamente simples:
$$\text{CPM} = \left( \frac{\text{Custo Total Pago para Gerar os Pontos}}{\text{Total de Milhas Geradas}} \right) \times 1.000$$
Exemplo Prático: Passagem Comprada em Dinheiro vs. Milhas
Imagine que você deseja viajar de São Paulo para Recife.
-
Opção A (Dinheiro): A passagem custa R$ 1.200,00 no site da companhia aérea.
-
Opção B (Milhas): A mesma passagem custa 40.000 milhas + R$ 60,00 de taxa de embarque.
Como saber qual opção é melhor?
-
Calcule o valor das 40.000 milhas utilizando a média de mercado (ex: R$ 18,00 por milheiro).
-
$40 \times \text{R\$ 18,00} = \text{R\$ 720,00}$.
-
Somando a taxa de embarque: $\text{R\$ 720,00} + \text{R\$ 60,00} = \text{R\$ 780,00}$.
Conclusão: Emitir com milhas custa o equivalente a R$ 780,00, gerando uma economia real e direta de R$ 420,00 em relação ao preço em dinheiro. É assim que os profissionais viajam economizando até 70%.
Plano de Ação Passo a Passo: Como Desbloquear o Potencial das Suas Milhas
Chegou a hora de sair da defensiva e assumir o controle total da sua vida financeira. Siga este plano de 5 passos para transformar o seu cartão de crédito em uma máquina de gerar renda e viagens.
  PASSO 1 ──► Auditoria de Contas e Elevação do Score de Crédito
    │
  PASSO 2 ──► Seleção do Cartão Ideal (Corte de Anuidades Abusivas)
    │
  PASSO 3 ──► Concentração Estratégica das Despesas do Dia a Dia
    │
  PASSO 4 ──► Execução da Regra de Ouro (Transferências Bonificadas)
    │
  PASSO 5 ──► Emissão Consciente ou Monetização Inteligente
Passo 1: Faça uma Auditoria do Seu Score e Limpe Suas Contas
Antes de buscar os melhores cartões, você precisa estar com a saúde financeira impecável.
-
Consulte seu CPF nos órgãos de proteção ao crédito (Serasa, Boa Vista).
-
Mantenha seu cadastro positivo atualizado.
-
Quite dívidas em atraso e elimine tarifas de manutenção de contas correntes antigas. Um Score alto (acima de 750-800) é a chave que abre as portas para cartões com pontuação elevada e isenção de anuidade por gasto.
Passo 2: Escolha o Cartão Certo para o Seu Perfil Real
Não tente dar um passo maior que a perna. Escolha a ferramenta alinhada ao seu nível de gasto mensal:
-
Para gastos até R$ 3.000/mês: Abandone cartões de pontos fracos! Opte por um cartão de Cashback sem anuidade que pague entre 1% e 1,5% de retorno garantido. A matemática do cashback fixo para este nível de gasto supera a conversão fraca de milhas fracionadas em dólar.
-
Para gastos acima de R$ 4.000 a R$ 5.000/mês: Busque cartões de bancos que ofereçam pontos que não expiram (ex: Livelo ou Esfera) com pontuação a partir de 2,0 pontos por dólar e política clara de isenção de anuidade por meta de gastos.
Passo 3: Concentre Gastos do Cotidiano Sem Aumentar o Consumo
Transforme suas despesas fixas inevitáveis em geradores de pontos.
-
Pague supermercado, combustível, farmácia, contas de consumo (quando não houver taxa extra) e serviços de assinatura exclusivamente no cartão selecionado.
-
Atenção: Jamais ative o crédito rotativo. Pague sempre 100% do valor da fatura no débito automático até a data de vencimento. Se você pagar 1 mês de juros no rotativo, você anulará 5 anos de acúmulo de milhas.
Passo 4: Espere Conectado pelas Promoções Bonificadas
Cadastre-se gratuitamente nos principais programas do mercado (Livelo, Esfera, Smiles, LATAM Pass, Azul) e ative as notificações.
  Sua Conta no Banco (ex: Livelo)
             │
             │ (Aguarde uma Promoção de 80% a 100% de Bônus)
             ▼
  Sua Conta na Cia Aérea (ex: LATAM Pass / Smiles)
             │
             ├─► Exemplo: 50.000 Pontos no Banco
             │       + 100% de Bônus da Promoção
             │       = 100.000 Milhas na Cia Aérea!
             ▼
  Emissão de Passagem com Desconto de até 70% ou Viagem de Graça
Nunca transfira pontos de forma impulsiva. Espere o momento em que a parceria entre o banco e a companhia aérea ofereça um bônus de transferência (geralmente entre 80% e 100%). É essa operação simples que dobra o seu patrimônio em minutos.
Passo 5: Use as Milhas para Viajar ou Vender
Quando acumular um saldo consistente, avalie a melhor destinação:
-
Para Viajar: Planeje suas viagens com antecedência de 3 a 6 meses. Busque trechos em promoções de resgate e utilize ferramentas de busca de tarifas baixas.
-
Para Abater Gastos: Caso não pretenda viajar no curto prazo, utilize programas que permitam converter pontos em dinheiro direto na conta corrente ou abate no valor da fatura, garantindo que nenhum ponto expire.
Perguntas Frequentes (FAQ)
1. Quanto valem 10.000 milhas em Reais?
O valor de 10.000 milhas varia conforme o programa de fidelidade e as condições do mercado, mas a média gira entre R$ 140,00 e R$ 220,00. Em programas nacionais (como Smiles e LATAM Pass), a cotação média costuma oscilar entre R$ 15,00 e R$ 19,00 por milheiro (1.000 milhas).
2. Vale a pena assinar Clubes de Milhas (Clube Livelo, Clube Smiles, etc.)?
Apenas se você tiver um objetivo claro e fizer os cálculos do CPM de entrada. Os clubes cobram uma mensalidade em dinheiro em troca de um lote mensal de pontos e acesso a taxas de bônus diferenciadas nas promoções. Se o custo para gerar 1.000 pontos dentro do clube for inferior ao valor de venda ou resgate da milha (ex: gerar a R$ 30,00 o milheiro no banco para transferir com 100% de bônus, fazendo o CPM cair para R$ 15,00 na companhia aérea), a assinatura é vantajosa. Caso contrário, é apenas mais uma assinatura acumulando no seu orçamento.
3. Minhas milhas vão expirar em poucos dias e não vou viajar. O que devo fazer?
Você tem três alternativas rápidas para não perder o valor integral:
-
Transferir para uma companhia aérea em promoção: Se os pontos estiverem no banco, transferi-los para a companhia aérea renova a validade do saldo por mais 2 a 3 anos no destino.
-
Emitir uma passagem para um familiar ou amigo: A maioria dos programas permite emitir passagens no nome de terceiros.
-
Doar os pontos: Se o saldo for muito pequeno para emissões, você pode doá-lo para instituições de caridade parceiras do programa, evitando que o banco fique com o lucro do saldo expirado.
4. Milhas e pontos precisam ser declarados no Imposto de Renda?
Milhas acumuladas por compras pessoais no cartão de crédito não são tributáveis, pois são consideradas um desconto/abatimento do preço pago em bens e serviços. Contudo, se você realiza a venda sistemática de milhas e obtém lucro que supere os limites de isenção de ganho de capital estipulados pela Receita Federal, essa operação deve ser declarada e tributada de acordo com as normas vigentes.
Conclusão: Informação É o Único Antídoto Contra a Escassez
A suposta “escassez secreta” de milhas aéreas não é uma fatalidade do destino, mas sim o resultado direto da assimetria de informação entre as grandes instituições financeiras e o consumidor comum. O sistema foi desenhado para lucrar com o seu esquecimento, com a sua falta de tempo e com as suas trocas desvantajosas por produtos de baixo valor.
A partir do momento em que você passa a encarar cada ponto acumulado como um ativo financeiro real com valor em Reais, a dinâmica de poder se inverte.
Monitore seu saldo com a mesma atenção com que monitora sua conta bancária. Elimine cartões custosos que não lhe trazem retorno, concentre seus gastos com inteligência, exija isenção de anuidades e nunca mais transfira pontos sem o devido bônus.
O conhecimento é a única ferramenta capaz de fechar os ralos invisíveis do seu orçamento. Assuma o controle do seu dinheiro hoje, resgate o valor que é seu por direito e prepare as malas para a sua próxima viagem!
Disclaimer: Este artigo possui caráter estritamente educativo, informativo e de orientação para a educação financeira pessoal. As cotações de milhas, regras de programas de fidelidade, taxas de juros e políticas de cartões de crédito sujeitam-se a alterações constantes por parte das emissoras e empresas de aviação sem aviso prévio.